MSR và 'át chủ bài' 28 triệu tấn vonfram: Lộ trình xóa nợ và bứt phá
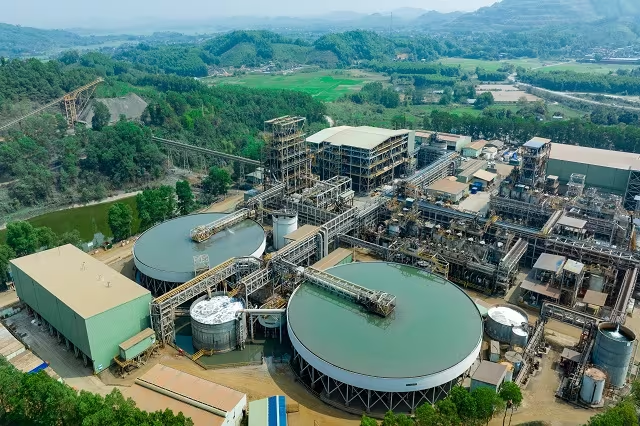
Masan High-Tech Materials (MSR) bứt phá nhờ khai thác 28 triệu tấn vonfram và chu kỳ giá APT tăng. Khám phá lộ trình xóa nợ và tiềm năng cổ tức giai đoạn 2026-2028.
Masan High-Tech Materials (MSR) đang đứng trước bước ngoặt tăng trưởng chiến lược năm 2026 nhờ việc khai thác thêm 28 triệu tấn vonfram, kết hợp cùng chu kỳ giá APT thuận lợi để tái cấu trúc tài chính.
Việc được cấp phép huy động và khai thác bổ sung 28 triệu tấn trữ lượng tại mỏ Núi Pháo không đơn thuần là gia tăng sản lượng. Trong bối cảnh mỏ Núi Pháo là một trong những nguồn cung vonfram đa kim lớn nhất thế giới ngoài Trung Quốc, động thái này giúp MSR củng cố vị thế độc tôn tại Việt Nam và gia tăng sức ảnh hưởng trên chuỗi cung ứng toàn cầu khi nhu cầu vật liệu công nghệ cao tăng mạnh.
Để đảm bảo vận hành thông suốt, việc nhà thầu khai thác được cấp phép sử dụng vật liệu nổ công nghiệp là mắt xích quan trọng, giúp duy trì tiến độ khai thác liên tục. Dự kiến, phần trữ lượng bổ sung này sẽ bắt đầu đóng góp trực tiếp vào kết quả kinh doanh từ nửa cuối năm 2026, tạo ra cú hích về doanh thu trong giai đoạn tới.
Bài toán tài chính: Từ áp lực nợ vay đến trạng thái tiền mặt ròng
Quý 1⁄2026 đã chứng kiến một sự đảo chiều ngoạn mục khi MSR ghi nhận lợi nhuận sau thuế (trước lợi ích cổ đông thiểu số) đạt 537 tỷ đồng. Đây là mức lợi nhuận quý cao nhất trong lịch sử hoạt động của doanh nghiệp, cho thấy hiệu quả từ việc tối ưu vận hành và sự khởi sắc của giá APT (Ammonium Paratungstate).
Điểm đáng chú ý nhất đối với các nhà đầu tư lúc này là lộ trình giảm đòn bẩy tài chính. Thay vì phụ thuộc vào may rủi của thị trường, MSR đã xây dựng các kịch bản tài chính cụ thể:
Kịch bản thận trọng (Giá APT ~ 1,500 USD/mtu)
Ngay cả khi giá APT duy trì ở mức trung bình, MSR vẫn đảm bảo khả năng tạo lợi nhuận ổn định. Mục tiêu trọng tâm là giảm tỷ lệ Nợ ròng/EBITDA từ 3.5 lần xuống còn 1.7 lần trong năm 2026, hướng tới trạng thái tiền mặt ròng vào giai đoạn 2027-2028.
Kịch bản lạc quan (Giá APT ~ 2,000 USD/mtu)
Nếu giá APT duy trì ở mức cao, tiến trình xóa nợ sẽ được đẩy nhanh đáng kể. Doanh nghiệp có khả năng đạt trạng thái tiền mặt ròng ngay trong năm 2027. Khi áp lực lãi vay biến mất, dòng tiền sẽ được giải phóng, mở ra cơ hội chi trả cổ tức cho cổ đông.
Lợi thế cạnh tranh từ chuỗi giá trị tích hợp
Khác với các mô hình khai khoáng thuần túy thường bị thụ động trước biến động giá, MSR sở hữu chuỗi giá trị khép kín từ khai thác đến chế biến sâu. Điều này tạo ra hai lợi thế cốt lõi:
- Kiểm soát biên lợi nhuận: Việc chế biến sâu giúp nâng cao giá trị gia tăng của sản phẩm cuối cùng thay vì chỉ bán quặng thô.
- Đòn bẩy hoạt động (Operating Leverage): Trong ngành khai khoáng, chi phí cố định thường chiếm tỷ trọng lớn. Khi giá bán tăng, chi phí này không tăng tương ứng, khiến lợi nhuận ròng tăng trưởng theo cấp số nhân so với doanh thu.
Với mục tiêu lợi nhuận năm 2026 dao động từ 1,700-2,500 tỷ đồng (dựa trên giá APT thận trọng 1,164-1,246 USD/mtu), MSR đang tiến gần hơn đến việc làm sạch bảng cân đối kế toán và nâng cao hiệu quả tài chính tổng thể.
Tầm nhìn chiến lược: Vonfram trong kỷ nguyên AI và Bán dẫn
Nhìn rộng hơn, vonfram không còn chỉ là một loại khoáng sản công nghiệp mà đang trở thành tài sản chiến lược. Trong kỷ nguyên của Trí tuệ nhân tạo (AI), chip bán dẫn và các chuỗi cung ứng công nghệ cao, nhu cầu về vật liệu chịu nhiệt và siêu cứng như vonfram là bắt buộc.
Việc MSR là nhà cung cấp quy mô lớn ngoài Trung Quốc mang lại một lợi thế địa chính trị cực kỳ lớn. Thị trường toàn cầu đang có xu hướng đa dạng hóa nguồn cung để giảm phụ thuộc vào một quốc gia duy nhất, điều này tạo cơ hội cho MSR được định giá lại (re-rating) không chỉ như một công ty mỏ, mà là một nền tảng vật liệu công nghệ cao.
Lời kết của chuyên gia: MSR đang chuyển mình từ giai đoạn “sinh tồn và tái cấu trúc” sang giai đoạn “tạo giá trị và phân phối”. Khi các yếu tố về trữ lượng, giá cả và sức khỏe tài chính cùng hội tụ, đây là thời điểm quan trọng để theo dõi khả năng bứt phá của cổ phiếu này trong chu kỳ mới.
Bạn đánh giá thế nào về khả năng đạt trạng thái tiền mặt ròng của MSR vào năm 2027? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi các báo cáo phân tích tiếp theo của chúng tôi.
Quy trình & thành phần
Sự thật về làn sóng sa thải nhân sự vì AI: Khi công nghệ thành 'vật tế thần'
AI là nguyên nhân thực sự hay chỉ là cái cớ để doanh nghiệp cắt giảm nhân sự dư thừa? Khám phá góc khuất đằng sau làn sóng sa thải tại các ông lớn công nghệ.
Hybrid Work cho SME: Đừng thay đổi chỗ ngồi, hãy thay đổi tư duy quản trị
Hybrid Work cho SME có thực sự hiệu quả? Khám phá chiến lược chuyển đổi từ quản lý vi mô sang quản trị theo kết quả để tối ưu nhân sự và tăng trưởng bền vững.
Bánh kẹo Hải Hà (HHC): Tham vọng bứt phá doanh thu 2026 sau năm trầm lắng
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026, tăng 51% nhờ chiến lược tái cấu trúc sản phẩm, đẩy mạnh E-commerce và xuất khẩu. Xem chi tiết ngay!
VUA: Chiến lược 'thay máu' vốn và tham vọng xóa lỗ của Stanley Brothers
Chứng khoán Stanley Brothers (VUA) đặt mục tiêu lãi ròng 70 tỷ đồng năm 2026 và xóa lỗ lũy kế vào 2027 sau đợt tăng vốn lên 2.000 tỷ. Xem chi tiết chiến lược tại đây!