Nghịch lý lợi nhuận Khang Điền Q1/2026: Tăng vọt nhờ 'phép màu' kế toán?
Lợi nhuận Khang Điền Q1/2026 tăng vọt 131% nhờ thương vụ mua rẻ BĐS An Lập dù doanh thu cốt lõi giảm 60%. Xem chi tiết phân tích tài chính và chiến lược quỹ đất KDH.
Lợi nhuận Khang Điền ghi nhận mức tăng trưởng đột biến hơn 130% trong quý 1⁄2026, dù doanh thu từ mảng kinh doanh bất động sản cốt lõi sụt giảm mạnh mẽ do biến động thị trường.
Nhìn vào báo cáo tài chính quý 1⁄2026 của CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HOSE: KDH), bất kỳ nhà đầu tư nào cũng sẽ thấy một sự mâu thuẫn rõ rệt. Trong khi dòng tiền từ hoạt động kinh doanh chính suy yếu, con số lợi nhuận ròng lại “nhảy múa” đầy ấn tượng. Vậy điều gì thực sự đứng sau sự tăng trưởng này?
Giải mã “cú hích” lợi nhuận từ thương vụ Bất động sản An Lập
Điểm mấu chốt khiến lợi nhuận ròng của KDH đạt hơn 281 tỷ đồng (tăng 131% so với cùng kỳ) không đến từ việc bán nhà hay căn hộ, mà đến từ một khoản lợi nhuận khác lên tới 279 tỷ đồng. Để hiểu rõ hơn, chúng ta cần phân tích thương vụ nhận chuyển nhượng tại CTCP Phát triển Bất động sản An Lập.
Vào ngày 02/03/2026, Khang Điền đã hoàn tất thâu tóm 99% vốn tại Bất động sản An Lập với giá khoảng 2,553 tỷ đồng. Theo nguyên tắc kế toán, khi giá mua thấp hơn giá trị hợp lý của tài sản thuần nhận về, doanh nghiệp được ghi nhận một khoản “lãi từ giao dịch mua rẻ”. Trong trường hợp này, KDH đã ghi nhận lãi 285 tỷ đồng ngay lập tức vào báo cáo kết quả kinh doanh.
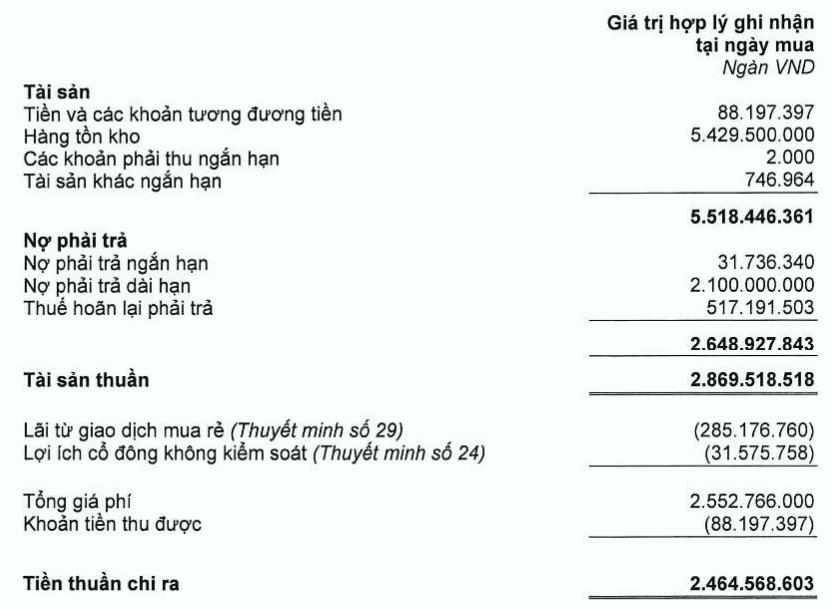
Ngay sau đó, KDH tiếp tục rót thêm 99 tỷ đồng để nâng tổng vốn góp lên 891 tỷ đồng, khẳng định chiến lược thâu tóm quỹ đất quyết liệt để chuẩn bị cho các chu kỳ tăng trưởng mới.
Bức tranh tài chính: Khi doanh thu cốt lõi đi ngược chiều lợi nhuận
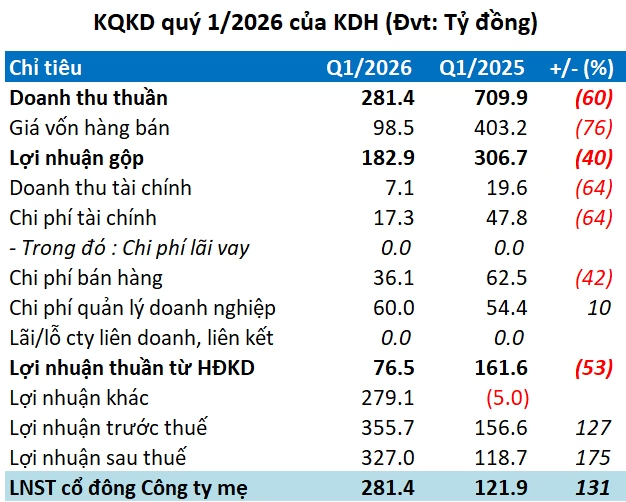
Nếu bóc tách khoản lãi bất thường từ thương vụ An Lập, sức khỏe mảng kinh doanh cốt lõi của Khang Điền đang đối mặt với nhiều thách thức. Doanh thu thuần quý 1 chỉ đạt hơn 281 tỷ đồng, giảm sâu 60% so với cùng kỳ năm trước. Đáng ngại hơn, doanh thu từ chuyển nhượng bất động sản – nguồn thu chính của công ty – giảm tới 62%, chỉ còn gần 265 tỷ đồng.
Điểm sáng hiếm hoi trong vận hành là việc KDH đã tối ưu hóa chi phí. Các khoản chi phí tài chính, bán hàng và quản lý doanh nghiệp giảm 31%, xuống còn hơn 113 tỷ đồng, phần nào giảm bớt áp lực lên biên lợi nhuận trong bối cảnh doanh thu sụt giảm.
Áp lực nợ vay và bài toán tồn kho kỷ lục
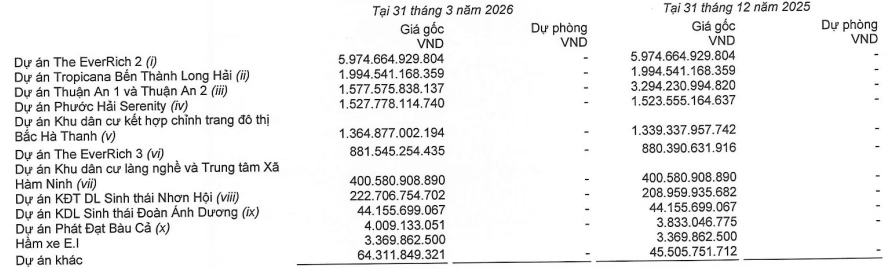
Một chi tiết mà các chuyên gia phân tích tài chính đặc biệt quan tâm chính là bảng cân đối kế toán. Tổng tài sản của KDH cuối tháng 3 đạt gần 39,9 ngàn tỷ đồng (tăng 17%), nhưng cấu trúc tài sản và nợ đang có những dấu hiệu cần lưu ý:
- Hàng tồn kho chạm mốc kỷ lục: Vượt ngưỡng 29,1 ngàn tỷ đồng (tăng 25%). Trong đó, dự án Khang Phúc (KDC Tân Tạo) chiếm tỷ trọng lớn nhất với 8,9 ngàn tỷ đồng, tiếp theo là dự án An Lập – Bình Trưng Đông với 5,4 ngàn tỷ đồng.
- Nợ phải trả tăng mạnh: Tăng 42% lên hơn 18,3 ngàn tỷ đồng. Đáng chú ý, nợ vay tài chính chiếm tới 84% tổng nợ (hơn 15,3 ngàn tỷ đồng).
- Dòng tiền kinh doanh: Vẫn ở mức âm gần 634 tỷ đồng. Dù đã cải thiện so với mức âm 1,3 ngàn tỷ cùng kỳ, nhưng điều này cho thấy doanh nghiệp đang trong giai đoạn đầu tư mạnh, chưa thu hồi được tiền mặt từ việc bán hàng.
Chiến lược dài hạn 2026-2030: Khát vọng mở rộng quỹ đất
Bất chấp những khó khăn ngắn hạn, Khang Điền đang thể hiện tham vọng lớn cho giai đoạn 2026 - 2028. Doanh nghiệp tập trung triển khai quỹ đất hơn 160ha tại TP.HCM với kế hoạch tung ra thị trường 1.000 sản phẩm nhà ở thấp tầng và 5.000 căn hộ chung cư, đồng thời lấn sân sang phát triển khu công nghiệp trên 100ha.
Về mục tiêu năm 2026, KDH đặt doanh thu 4.200 tỷ đồng và lợi nhuận 1.500 tỷ đồng (giảm nhẹ so với 2025). Sau quý 1, doanh nghiệp mới hoàn thành 14% kế hoạch doanh thu nhưng đã đạt 22% kế hoạch lợi nhuận (nhờ khoản lãi mua rẻ).
Góc nhìn chuyên gia: Việc KDH ghi nhận lợi nhuận tăng vọt trong khi doanh thu giảm cho thấy một chiến lược “tích lũy trong chờ đợi”. Việc thâu tóm quỹ đất giá rẻ và chấp nhận tăng nợ vay là bước đi mạo hiểm nhưng cần thiết để bứt phá khi thị trường bất động sản hồi phục. Tuy nhiên, thách thức lớn nhất hiện nay là quản trị dòng tiền và xử lý khối lượng tồn kho khổng lồ để chuyển hóa thành doanh thu thực tế.
Theo bạn, việc thâu tóm quỹ đất giá rẻ trong giai đoạn này là nước đi chiến lược hay là rủi ro cho Khang Điền? Hãy chia sẻ ý kiến của bạn ở phần bình luận!
Quy trình & thành phần
Sự thật về làn sóng sa thải nhân sự vì AI: Khi công nghệ thành 'vật tế thần'
AI là nguyên nhân thực sự hay chỉ là cái cớ để doanh nghiệp cắt giảm nhân sự dư thừa? Khám phá góc khuất đằng sau làn sóng sa thải tại các ông lớn công nghệ.
MSR và 'át chủ bài' 28 triệu tấn vonfram: Lộ trình xóa nợ và bứt phá
Masan High-Tech Materials (MSR) bứt phá nhờ khai thác 28 triệu tấn vonfram và chu kỳ giá APT tăng. Khám phá lộ trình xóa nợ và tiềm năng cổ tức giai đoạn 2026-2028.
Hybrid Work cho SME: Đừng thay đổi chỗ ngồi, hãy thay đổi tư duy quản trị
Hybrid Work cho SME có thực sự hiệu quả? Khám phá chiến lược chuyển đổi từ quản lý vi mô sang quản trị theo kết quả để tối ưu nhân sự và tăng trưởng bền vững.
Bánh kẹo Hải Hà (HHC): Tham vọng bứt phá doanh thu 2026 sau năm trầm lắng
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026, tăng 51% nhờ chiến lược tái cấu trúc sản phẩm, đẩy mạnh E-commerce và xuất khẩu. Xem chi tiết ngay!