Digiworld (DGW) lãi quý 1 tăng 90%: Mảng phân phối "gánh" danh mục đầu tư
Digiworld (DGW) báo lãi quý 1/2026 tăng vọt 90% nhờ doanh thu laptop đột biến, nhưng danh mục đầu tư TCB, VPB gây lỗ nặng. Xem phân tích chi tiết tại đây!
Kết quả kinh doanh Digiworld quý 1⁄2026 ghi nhận mức tăng trưởng lãi ròng ấn tượng gần 90%, cho thấy sức mạnh phục hồi của mảng phân phối thiết bị điện tử dù đối mặt rủi ro đầu tư.
Trong quý đầu tiên của năm 2026, CTCP Thế Giới Số (Digiworld, mã cổ phiếu: DGW) đã chứng minh vị thế dẫn đầu trong lĩnh vực phân phối thiết bị điện tử và hàng gia dụng với những con số tài chính đầy khởi sắc. Tuy nhiên, đằng sau bức tranh lợi nhuận rực rỡ là một câu chuyện trái ngược từ hoạt động đầu tư tài chính.
Đột phá doanh thu từ làn sóng mua sắm sớm
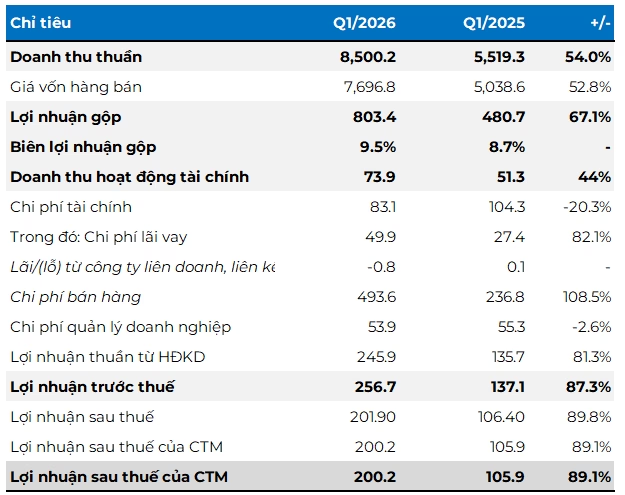
Về mặt vận hành, Digiworld ghi nhận một quý kinh doanh bùng nổ. Doanh thu thuần đạt 8.500 tỷ đồng, tăng trưởng mạnh mẽ 54% so với cùng kỳ năm trước. Điểm sáng không chỉ nằm ở quy mô doanh thu mà còn ở khả năng tối ưu hóa chi phí, khi biên lợi nhuận gộp được cải thiện từ 8,7% lên 9,4%.
Nhờ sự cộng hưởng này, lãi ròng của doanh nghiệp đạt hơn 200 tỷ đồng, tăng gần 90% so với quý 1 năm trước. Theo phân tích từ Chủ tịch Đoàn Hồng Việt, sự tăng trưởng đột biến này chủ yếu đến từ phân khúc laptop. Một hiện tượng tâm lý thú vị đã xảy ra khi người tiêu dùng có xu hướng mua sắm sớm do kỳ vọng giá sản phẩm sẽ tiếp tục leo thang.
Tuy nhiên, dưới góc nhìn chuyên gia, mức tăng trưởng này mang tính chất “đón trước” nhu cầu. Điều này đồng nghĩa với việc áp lực doanh thu cho các quý tiếp theo sẽ lớn hơn khi nhu cầu thị trường có thể hạ nhiệt sau giai đoạn mua sắm tập trung.
“Vết gợn” từ chiến lược đầu tư cổ phiếu mạo hiểm
Nếu chỉ nhìn vào mảng phân phối, lợi nhuận của Digiworld có lẽ đã còn cao hơn đáng kể. Thực tế, hoạt động đầu tư tài chính đang trở thành “điểm trừ” trong mắt các nhà đầu tư, gây ra lo ngại về việc doanh nghiệp bị xao nhãng khỏi lĩnh vực cốt lõi.
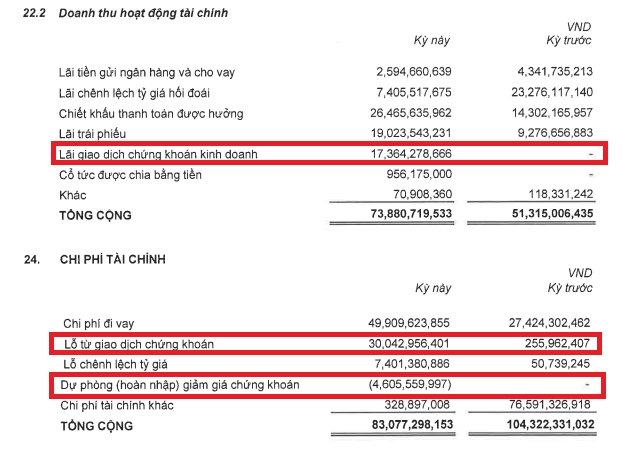
Trong quý 1⁄2026, DGW ghi nhận lỗ thuần hơn 17 tỷ đồng từ hoạt động đầu tư cổ phiếu, bao gồm cả các khoản trích lập dự phòng. Tính đến cuối tháng 3, danh mục cổ phiếu của công ty có giá gốc gần 800 tỷ đồng nhưng đã phải trích lập dự phòng lên tới 86 tỷ đồng.
Chi tiết danh mục đầu tư: Đặt cược vào nhóm Ngân hàng
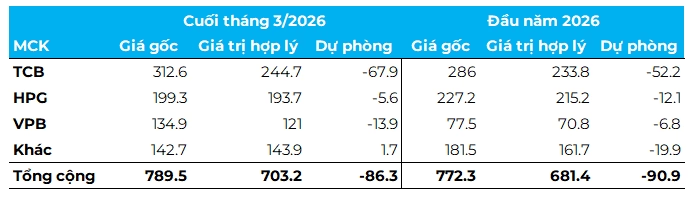
Chiến lược phân bổ vốn của Digiworld cho thấy sự dịch chuyển rõ rệt sang nhóm cổ phiếu ngân hàng, cụ thể:
- VPBank (VPB): Tăng mạnh vốn đầu tư từ 77 tỷ đồng lên 134 tỷ đồng.
- Techcombank (TCB): Tăng từ 286 tỷ đồng lên 312 tỷ đồng.
- Hòa Phát (HPG): Chủ động giảm tỷ trọng nắm giữ.
Tuy nhiên, kết quả thu về lại không như mong đợi. Tại thời điểm chốt quý, DGW đang chịu khoản lỗ chưa thực hiện đáng kể: gần 68 tỷ đồng với TCB, 14 tỷ đồng với VPB và khoảng 6 tỷ đồng với HPG. Chỉ có một vài khoản đầu tư nhỏ khác mang lại lãi khoảng 1,7 tỷ đồng.
Định hướng chiến lược: Quay lại giá trị cốt lõi và đa dạng hóa
Nhận thấy những rủi ro từ thị trường chứng khoán, ông Đoàn Hồng Việt khẳng định Digiworld sẽ siết chặt hoạt động đầu tư tài chính trong thời gian tới. Doanh nghiệp sẽ chuyển dịch dòng vốn sang các sản phẩm có thu nhập cố định (Fixed Income) để đảm bảo an toàn vốn và tạo dòng tiền ổn định.
Song song với việc quản trị rủi ro tài chính, DGW tiếp tục chiến lược mở rộng hệ sinh thái phân phối. Một bước đi táo bạo là việc tiến quân vào mảng automobile thông qua phân phối các sản phẩm dầu nhớt. Đây là nỗ lực đa dạng hóa nguồn thu, giảm sự phụ thuộc vào các thiết bị điện tử vốn có chu kỳ thay thế nhanh và cạnh tranh khốc liệt.
Góc nhìn chuyên gia
Việc DGW đạt lãi ròng tăng trưởng 90% là một tín hiệu tích cực về năng lực vận hành. Tuy nhiên, bài học từ danh mục đầu tư 800 tỷ đồng cho thấy khoảng cách lớn giữa năng lực phân phối hàng hóa và năng lực đầu cơ tài chính. Việc chuyển hướng sang thu nhập cố định và mở rộng sang mảng ô tô là bước đi đúng đắn để đưa doanh nghiệp trở lại quỹ đạo tăng trưởng bền vững.
Bạn đánh giá thế nào về chiến lược “lấn sân” sang mảng dầu nhớt của Digiworld? Liệu đây có phải là động lực tăng trưởng mới cho DGW trong năm 2026? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
Sự thật về làn sóng sa thải nhân sự vì AI: Khi công nghệ thành 'vật tế thần'
AI là nguyên nhân thực sự hay chỉ là cái cớ để doanh nghiệp cắt giảm nhân sự dư thừa? Khám phá góc khuất đằng sau làn sóng sa thải tại các ông lớn công nghệ.
MSR và 'át chủ bài' 28 triệu tấn vonfram: Lộ trình xóa nợ và bứt phá
Masan High-Tech Materials (MSR) bứt phá nhờ khai thác 28 triệu tấn vonfram và chu kỳ giá APT tăng. Khám phá lộ trình xóa nợ và tiềm năng cổ tức giai đoạn 2026-2028.
Hybrid Work cho SME: Đừng thay đổi chỗ ngồi, hãy thay đổi tư duy quản trị
Hybrid Work cho SME có thực sự hiệu quả? Khám phá chiến lược chuyển đổi từ quản lý vi mô sang quản trị theo kết quả để tối ưu nhân sự và tăng trưởng bền vững.
Bánh kẹo Hải Hà (HHC): Tham vọng bứt phá doanh thu 2026 sau năm trầm lắng
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026, tăng 51% nhờ chiến lược tái cấu trúc sản phẩm, đẩy mạnh E-commerce và xuất khẩu. Xem chi tiết ngay!