HAGL lãi kỷ lục quý 1/2026: Cú hích tài chính và tham vọng cà phê
HAGL báo lãi ròng kỷ lục hơn 1.100 tỷ đồng trong quý 1/2026. Khám phá chi tiết động lực tăng trưởng từ tài chính và chiến lược dồn lực cho cà phê của bầu Đức.
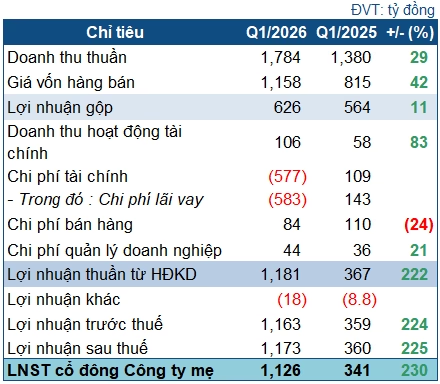
Hoàng Anh Gia Lai (HAGL) vừa công bố kết quả kinh doanh quý 1⁄2026 với mức lãi ròng kỷ lục hơn 1.100 tỷ đồng, đánh dấu một bước ngoặt tài chính quan trọng nhờ chiến lược tái cơ cấu.
Nhìn vào con số lãi ròng gấp 3,3 lần cùng kỳ, nhiều nhà đầu tư có thể sẽ bất ngờ. Tuy nhiên, dưới góc độ phân tích tài chính, mức lợi nhuận này không hoàn toàn đến từ hoạt động vận hành cốt lõi mà có sự đóng góp mang tính quyết định từ các khoản miễn giảm chi phí tài chính.
Lợi nhuận kỷ lục: “Điểm sáng” từ hoạt động tài chính
Điểm nhấn lớn nhất trong báo cáo tài chính quý 1⁄2026 của HAGL chính là sự xoay trục trong chi phí tài chính. Doanh thu tài chính của doanh nghiệp tăng vọt 83%, đạt 106 tỷ đồng. Đặc biệt, chi phí tài chính ghi nhận con số âm 577 tỷ đồng, trái ngược hoàn toàn với mức 109 tỷ đồng của cùng kỳ năm trước.
Nguyên nhân chính dẫn đến sự biến động này là việc HAGL được miễn giảm lãi vay trái phiếu lên tới 750 tỷ đồng. Việc hoàn nhập chi phí này đã tạo ra một “cú hích” khổng lồ, trực tiếp đẩy lợi nhuận ròng lên mức cao nhất từ trước đến nay. Đây là một tín hiệu tích cực về việc giảm áp lực nợ vay, nhưng cũng cho thấy lợi nhuận quý này mang tính chất kỹ thuật nhiều hơn là tăng trưởng hữu cơ từ bán hàng.
Bức tranh kinh doanh cốt lõi: Trái cây dẫn dắt, chăn nuôi thu hẹp
Về mặt vận hành, HAGL đạt doanh thu thuần gần 1.800 tỷ đồng, tăng 29% so với cùng kỳ. Cơ cấu doanh thu cho thấy sự phụ thuộc lớn vào mảng nông nghiệp cây ăn quả:
- Mảng trái cây: Tiếp tục là “đầu tàu” khi đóng góp hơn 1.300 tỷ đồng (tăng 33,6%). Điều này minh chứng cho chiến lược tập trung vào các loại cây có giá trị kinh tế cao đang đi đúng hướng.
- Mảng chăn nuôi heo: Ghi nhận sự sụt giảm mạnh, chỉ đạt 15,6 tỷ đồng so với mức 76 tỷ đồng cùng kỳ.
Một điểm đáng lưu ý là giá vốn hàng bán tăng mạnh 42% (lên gần 1.160 tỷ đồng), khiến biên lãi gộp bị kéo giảm từ 41% xuống còn 35%. Điều này phản ánh áp lực chi phí đầu vào tăng cao, một thách thức chung của ngành nông nghiệp hiện nay.
Chiến lược “đặt cược” vào cà phê của bầu Đức
Trong khi mảng chăn nuôi thu hẹp về doanh thu, HAGL lại đang âm thầm chuẩn bị cho một cuộc chơi lớn hơn với cây cà phê. Tại ĐHĐCĐ thường niên 2026, Chủ tịch Đoàn Nguyên Đức (bầu Đức) đã khẳng định sẽ dồn lực vào mảng này với quy mô dự kiến 20.000 ha.
Chiến lược phân bổ giống cây của HAGL rất cụ thể:
- Arabica: 15.000 ha (tập trung tại Paksong, Lào) - phân khúc cao cấp.
- Robusta: 4.000 ha.
- Liberica: 1.000 ha.
Lập luận của bầu Đức rất sắc sảo khi nhìn nhận rủi ro lớn nhất của nông nghiệp là “phụ thuộc vào lao động”. Cà phê được chọn vì đặc tính ít tốn công chăm sóc hơn so với chuối, dâu hay sầu riêng, từ đó giảm thiểu rủi ro vận hành và tối ưu hóa chi phí nhân công trong dài hạn.
Sức khỏe tài chính và bài toán nợ vay
Tính đến 31/03/2026, tổng tài sản của HAGL duy trì ở mức 26,2 ngàn tỷ đồng. Đáng chú ý, chi phí xây dựng cơ bản dở dang tăng 7% (đạt 9,07 ngàn tỷ đồng), trong đó phần lớn nằm ở vườn cây ăn quả và cà phê. Đây thực chất là khoản đầu tư cho tương lai.
Về nợ vay, HAGL đang có dấu hiệu cải thiện khi tổng nợ giảm 14%, xuống còn gần 6,8 ngàn tỷ đồng. Trong đó, nợ ngắn hạn ngân hàng chiếm 5,4 ngàn tỷ và nợ trái phiếu dài hạn còn 990 tỷ đồng. Việc giảm nợ song song với việc được miễn giảm lãi vay cho thấy áp lực tài chính lên doanh nghiệp đang nhẹ bớt.
Góc nhìn chuyên gia: Dù lợi nhuận quý 1⁄2026 đạt kỷ lục, nhưng giá trị thực sự nằm ở việc HAGL đang tái cấu trúc danh mục sản phẩm (chuyển dịch sang cà phê) và làm sạch bảng cân đối kế toán. Việc giá trị heo chưa trưởng thành tăng 79% (lên 147 tỷ đồng) cho thấy doanh nghiệp không bỏ rơi chăn nuôi mà đang trong giai đoạn gây lại đàn để chờ thời điểm thị trường thuận lợi.
Liệu chiến lược “ít lao động, nhiều giá trị” với cây cà phê có giúp HAGL tạo ra lợi nhuận bền vững từ vận hành thay vì dựa vào các khoản miễn giảm tài chính? Hãy cùng theo dõi trong các quý tiếp theo.
Quy trình & thành phần
Sự thật về làn sóng sa thải nhân sự vì AI: Khi công nghệ thành 'vật tế thần'
AI là nguyên nhân thực sự hay chỉ là cái cớ để doanh nghiệp cắt giảm nhân sự dư thừa? Khám phá góc khuất đằng sau làn sóng sa thải tại các ông lớn công nghệ.
MSR và 'át chủ bài' 28 triệu tấn vonfram: Lộ trình xóa nợ và bứt phá
Masan High-Tech Materials (MSR) bứt phá nhờ khai thác 28 triệu tấn vonfram và chu kỳ giá APT tăng. Khám phá lộ trình xóa nợ và tiềm năng cổ tức giai đoạn 2026-2028.
Hybrid Work cho SME: Đừng thay đổi chỗ ngồi, hãy thay đổi tư duy quản trị
Hybrid Work cho SME có thực sự hiệu quả? Khám phá chiến lược chuyển đổi từ quản lý vi mô sang quản trị theo kết quả để tối ưu nhân sự và tăng trưởng bền vững.
Bánh kẹo Hải Hà (HHC): Tham vọng bứt phá doanh thu 2026 sau năm trầm lắng
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026, tăng 51% nhờ chiến lược tái cấu trúc sản phẩm, đẩy mạnh E-commerce và xuất khẩu. Xem chi tiết ngay!