Ngân hàng và Doanh nghiệp: 'Mối Quan Hệ Cộng Sinh' Thúc Đẩy Tăng Trưởng
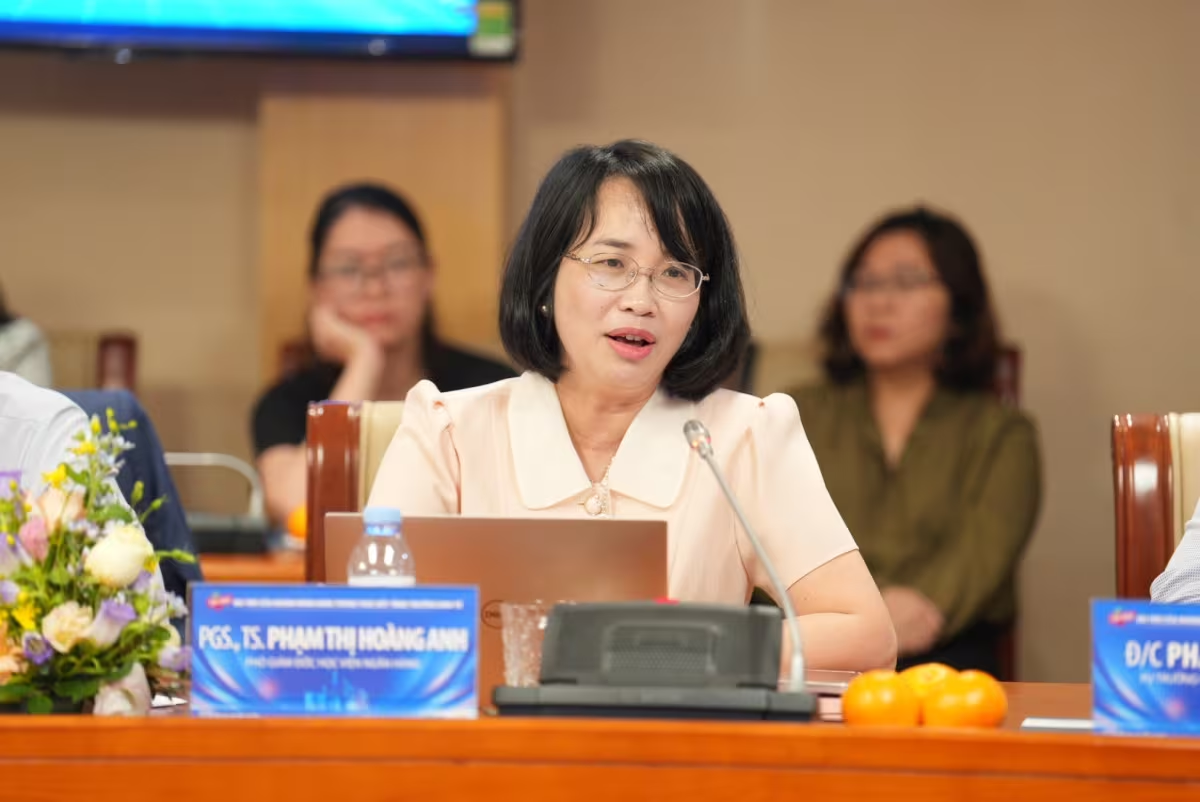
Khám phá lý do vì sao mối quan hệ giữa ngân hàng và doanh nghiệp là chìa khóa cho tăng trưởng kinh tế bền vững và cách tối ưu hóa dòng vốn tín dụng hiệu quả.
Mối quan hệ giữa ngân hàng và doanh nghiệp không đơn thuần là giao dịch cho vay mà là sự cộng sinh chiến lược, đóng vai trò then chốt trong việc thúc đẩy tăng trưởng kinh tế bền vững.
Trong bối cảnh kinh tế toàn cầu đầy biến động, Việt Nam đang đứng trước áp lực lớn khi đặt mục tiêu tăng trưởng hai con số cùng kiểm soát lạm phát ở mức 4,5%. Những thách thức từ báo cáo của IMF như khủng hoảng năng lượng, đứt gãy chuỗi cung ứng và xu hướng đa cực hóa khiến bài toán tăng trưởng không còn nằm ở con số cơ học, mà nằm ở chất lượng của sự vận hành.
Mối quan hệ cộng sinh: Khi ngân hàng là “bình oxy” của doanh nghiệp
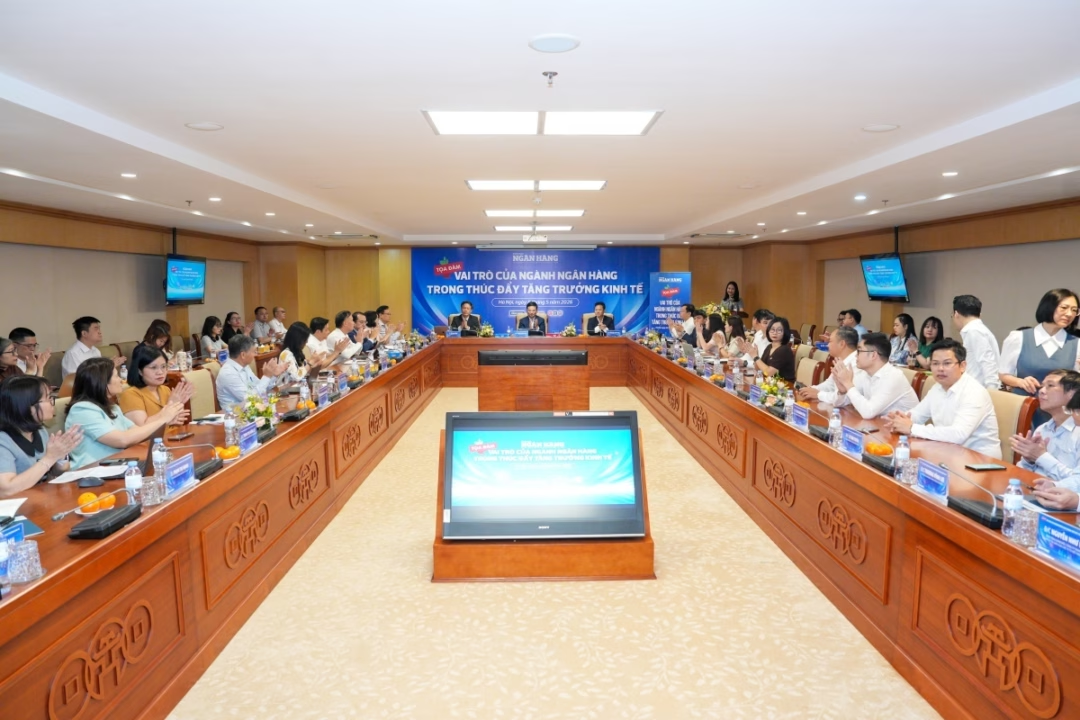
Tại tọa đàm về vai trò của ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế, PGS.TS. Phạm Thị Hoàng Anh (Phó Giám đốc Học viện Ngân hàng) đã đưa ra một góc nhìn sâu sắc về bản chất tương tác giữa hai thực thể này. Thay vì nhìn nhận theo hướng một bên cung cấp vốn và một bên tiếp nhận, chúng ta cần xem đây là một mối quan hệ cộng sinh.
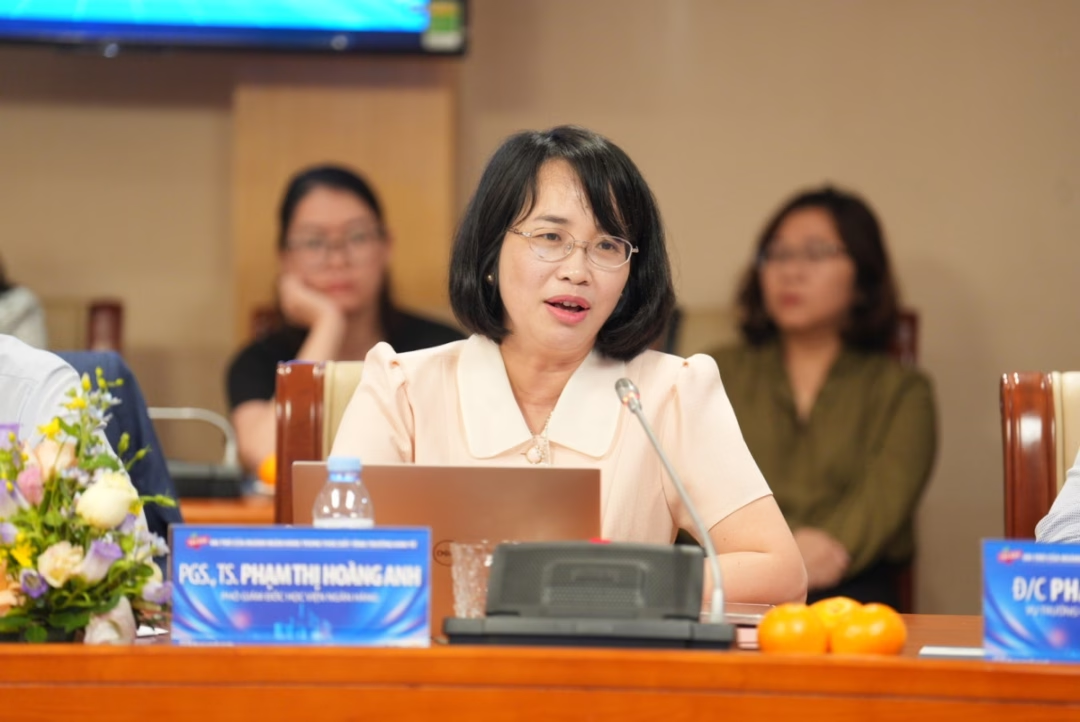
Nếu coi doanh nghiệp là “cỗ máy” trực tiếp tạo ra của cải vật chất và giá trị thặng dư cho xã hội, thì hệ thống ngân hàng chính là “bình oxy” duy trì sự sống và vận hành của cỗ máy đó. Đặc biệt với một nền kinh tế mà hệ thống tài chính vẫn phụ thuộc lớn vào tín dụng ngân hàng như Việt Nam, sự tắc nghẽn trong dòng vốn hoặc sự thiếu thấu hiểu giữa ngân hàng và doanh nghiệp sẽ trực tiếp kìm hãm quỹ đạo tăng trưởng dài hạn.
Tín dụng không chỉ là con số: Bài toán về chất lượng tăng trưởng
Một sai lầm phổ biến trong tư duy điều hành là đánh đồng việc mở rộng quy mô tín dụng với tăng trưởng kinh tế. Tuy nhiên, thực tế cho thấy tăng trưởng tín dụng không đồng nghĩa với tăng trưởng kinh tế có chất lượng. Điều cốt lõi không nằm ở việc bơm bao nhiêu tiền vào thị trường, mà là dòng vốn đó chảy vào đâu.
Để giảm thiểu rủi ro nợ xấu và tránh gây bất ổn vĩ mô, dòng vốn cần được định hướng chính xác vào các lĩnh vực sản xuất, kinh doanh có khả năng tạo giá trị gia tăng thực chất. Việc phân bổ vốn sai chỗ—vào các lĩnh vực đầu cơ hoặc kém hiệu quả—chỉ tạo ra sự tăng trưởng ảo và tiềm ẩn rủi ro hệ thống.
3 Trụ cột chiến lược để chuyển hóa tín dụng thành động lực bền vững
Để tín dụng thực sự trở thành đòn bẩy cho nền kinh tế, PGS.TS. Phạm Thị Hoàng Anh đề xuất mô hình phối hợp dựa trên ba trụ cột chính:
- Ưu tiên phân bổ vốn theo năng suất: Tập trung tín dụng vào các ngành nghề có năng suất lao động cao, có hàm lượng công nghệ và giá trị gia tăng lớn, thay vì dàn trải.
- Nâng cao năng lực hấp thụ vốn của doanh nghiệp: Doanh nghiệp không thể chỉ “xin vốn” mà phải chứng minh được hiệu quả sử dụng vốn thông qua các báo cáo minh bạch và phương án kinh doanh khả thi. Khả năng hấp thụ vốn tốt chính là tấm vé để doanh nghiệp tiếp cận nguồn tín dụng bền vững.
- Hiện đại hóa quản trị rủi ro tại ngân hàng: Các ngân hàng thương mại cần nâng cấp hệ thống quản trị rủi ro, trong đó trọng tâm là đầu tư vào chất lượng nguồn nhân lực. Cán bộ tín dụng cần có tư duy phân tích sâu về ngành hàng thay vì chỉ dựa trên tài sản thế chấp.
Góc nhìn chuyên gia: Mối liên kết giữa Vốn (K) và Lao động (L)
Trong mọi mô hình tăng trưởng, hai yếu tố cốt lõi luôn là Vốn (Capital – K) và Lao động (Labor – L). Vốn dù dồi dào đến đâu cũng chỉ là điều kiện cần. Điều kiện đủ để tạo nên sự bứt phá chính là yếu tố con người. Khi nguồn nhân lực chất lượng cao vận hành dòng vốn được phân bổ đúng hướng, đó mới là lúc nền kinh tế đạt được sự tăng trưởng bền vững thực sự.
Lời kết: Sự cộng hưởng giữa ngân hàng và doanh nghiệp không nên dừng lại ở mức độ đối tác cung - cầu, mà phải nâng tầm thành liên minh chiến lược. Khi ngân hàng thấu hiểu doanh nghiệp và doanh nghiệp minh bạch với ngân hàng, niềm tin sẽ trở thành loại “vốn” quý giá nhất để vượt qua mọi biến động vĩ mô.
Theo bạn, rào cản lớn nhất hiện nay khiến doanh nghiệp khó tiếp cận vốn tín dụng là gì? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc liên hệ với chuyên gia của chúng tôi để tìm hiểu thêm về các giải pháp tài chính doanh nghiệp.
Quy trình & thành phần
Vùng Cùa Cam Lộ: Từ chiến khu xưa đến vùng đất nông nghiệp trù phú
Khám phá vùng Cùa Cam Lộ - nơi chuyển mình mạnh mẽ từ chiến khu xưa thành vùng nông nghiệp trù phú với cao lá vằng và cây công nghiệp bền vững. Xem ngay!
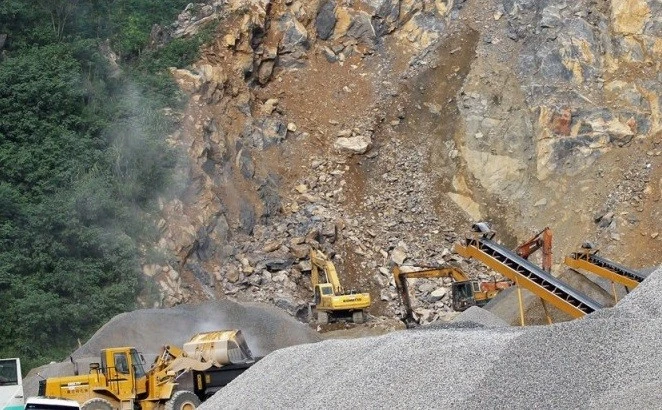
Gỡ "nút thắt" khoáng sản: Đảm bảo nguồn cung vật liệu xây dựng bền vững
Vật liệu xây dựng chiếm tới 65% giá trị công trình. Tìm hiểu giải pháp gỡ vướng nguồn cung khoáng sản để đảm bảo tiến độ dự án trọng điểm quốc gia tại đây.
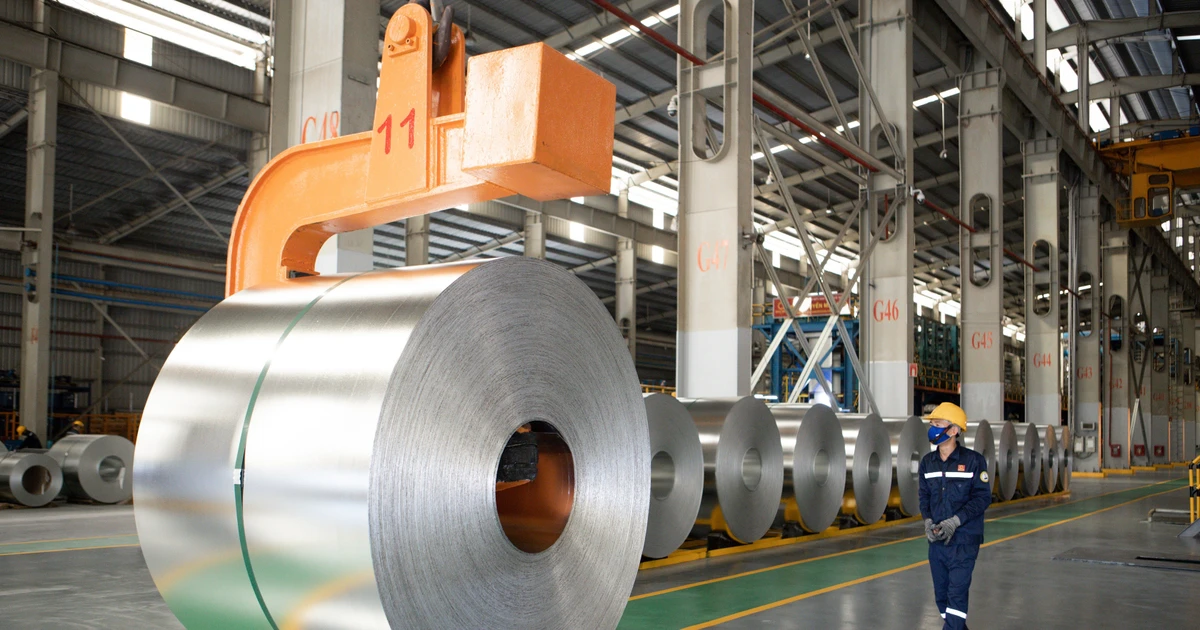
Thép mạ kẽm Việt Nam bị điều tra tại Australia: Hoa Sen lên tiếng
Tập đoàn Hoa Sen làm rõ vụ điều tra chống bán phá giá thép mạ kẽm tại Australia, khẳng định mức biên độ 56,21% chỉ là cáo buộc ban đầu. Xem chi tiết tại đây!
Sự thật về làn sóng sa thải nhân sự vì AI: Khi công nghệ thành 'vật tế thần'
AI là nguyên nhân thực sự hay chỉ là cái cớ để doanh nghiệp cắt giảm nhân sự dư thừa? Khám phá góc khuất đằng sau làn sóng sa thải tại các ông lớn công nghệ.