Thuế thu nhập vãng lai 2025: Nâng ngưỡng 5 triệu đồng và bài toán "gom thu nhập"
Đề xuất nâng ngưỡng khấu trừ thuế thu nhập vãng lai lên 5 triệu đồng có thực sự giúp lao động tự do? Phân tích bài toán "gom thu nhập" và giải pháp bảo vệ quyền lợi.
Việc đề xuất nâng ngưỡng khấu trừ thuế thu nhập vãng lai lên 5 triệu đồng trong dự thảo Luật Thuế TNCN 2025 hứa hẹn giảm áp lực tài chính cho lao động tự do hiện nay.
Theo dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân 2025 từ Bộ Tài chính, ngưỡng thu nhập vãng lai phải khấu trừ thuế TNCN dự kiến sẽ tăng từ 2 triệu đồng lên 5 triệu đồng cho mỗi lần chi trả. Điều này đồng nghĩa với việc các tổ chức chi trả chỉ thực hiện khấu trừ 10% thuế khi mức thanh toán đạt từ 5 triệu đồng trở lên đối với những cá nhân không ký hợp đồng lao động hoặc ký hợp đồng ngắn hạn dưới 3 tháng.
Nghịch lý “gom thu nhập”: Thu nhập thấp nhưng vẫn bị trừ thuế
Trên lý thuyết, việc nâng ngưỡng khấu trừ là một tín hiệu tích cực. Tuy nhiên, đối với nhóm lao động tự do (freelancer) hoặc lao động thời vụ, rào cản không nằm ở con số 2 hay 5 triệu, mà nằm ở phương thức chi trả của đơn vị thuê mướn. Thực tế, nhiều người lao động có mức thu nhập theo ngày rất thấp, nhưng vì bên chi trả áp dụng hình thức “gom một lần” nên tổng số tiền thanh toán dễ dàng vượt ngưỡng chịu thuế.
Hãy nhìn vào trường hợp của anh Nguyễn Quốc Bảo, một thợ điện tại TP.HCM. Anh làm việc thời vụ theo đợt từ 5-10 ngày với mức công khoảng 1 triệu đồng/ngày. Nếu nhận tiền theo ngày, anh không bị khấu trừ thuế. Thế nhưng, nhà thầu thường thanh toán gộp một lần qua ngân hàng. Khi đó, với tổng thu nhập 10 triệu đồng, anh bị khấu trừ ngay 10% (tương đương 1 triệu đồng) – mất trắng một ngày công lao động.
Tình trạng tương tự xảy ra với chị Lê Kim Xuân, một người chuyên livestream bán hàng. Mỗi ca làm việc 3 giờ của chị mang lại từ 300.000 - 450.000 đồng. Tuy nhiên, doanh nghiệp lại thanh toán gộp theo tháng. Khi tổng thu nhập đạt mức 5 triệu đồng, chị lập tức bị trừ 500.000 đồng tiền thuế, gây ảnh hưởng trực tiếp đến chi tiêu ngắn hạn của gia đình.
Góc nhìn chuyên gia: Nâng ngưỡng khấu trừ có thực sự giải quyết được gốc rễ?
Đứng dưới góc độ quản lý và tư vấn thuế, ông Đồng Minh Hồng, Trưởng Ban Chính sách thuộc Hội Tư vấn và Đại lý Thuế TP.HCM, nhận định rằng việc nâng ngưỡng khấu trừ là bước đi hợp lý và đồng bộ. Ông nhấn mạnh rằng Luật Thuế TNCN 2025 đã có những điều chỉnh đáng kể về mức giảm trừ gia cảnh: tăng lên 15,5 triệu đồng/tháng cho người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc (tăng khoảng 40% so với trước đây).
Theo ông Hồng, việc nâng ngưỡng thu nhập vãng lai lên 5 triệu đồng, hoặc thậm chí cao hơn, sẽ trực tiếp giảm bớt áp lực cho lao động không thường xuyên. Bên cạnh đó, cơ chế khấu trừ 10% tại nguồn thực chất mang lại một số lợi ích nhất định:
- Giảm thủ tục hành chính: Giúp người lao động tự do tránh được các thủ tục hoàn thuế cuối năm rườm rà đối với những khoản thu nhập nhỏ.
- Siết chặt quản lý: Nâng cao trách nhiệm của bên chi trả trong việc kê khai và nộp thuế thay cho người lao động.
Lời khuyên để lao động tự do bảo vệ quyền lợi tài chính
Để không bị “mất tiền oan” hoặc gặp khó khăn khi quyết toán thuế, người lao động tự do cần chủ động trong việc quản lý chứng từ. Một trong những sai lầm phổ biến là tin tưởng tuyệt đối vào bên chi trả mà không kiểm tra xem số tiền thuế bị khấu trừ có thực sự được nộp vào ngân sách nhà nước hay không.
Chiến lược thực tế cho Freelancer:
- Yêu cầu chứng từ khấu trừ thuế TNCN: Đây là quyền lợi pháp lý. Hãy yêu cầu doanh nghiệp cung cấp chứng từ này ngay khi bị khấu trừ 10%. Đây là căn cứ duy nhất để bạn thực hiện hoàn thuế sau này.
- Thỏa thuận phương thức thanh toán: Nếu có thể, hãy đề xuất chia nhỏ đợt thanh toán để không vượt ngưỡng khấu trừ nếu thu nhập thực tế của bạn chưa đạt mức phải nộp thuế năm.
- Theo dõi thu nhập tổng thể: Tự lập bảng theo dõi thu nhập từ nhiều nguồn để chủ động trong kỳ quyết toán thuế hàng năm.
Kết luận lại, việc tăng ngưỡng thu nhập vãng lai lên 5 triệu đồng là một bước tiến, nhưng để thực sự “cứu” lao động tự do, cần có sự minh bạch hơn từ phía các đơn vị chi trả. Khi người lao động nắm rõ luật và doanh nghiệp tuân thủ nghiêm ngặt, áp lực thuế sẽ không còn là gánh nặng đối với những người làm nghề tự do.
Bạn có đang gặp khó khăn trong việc yêu cầu chứng từ khấu trừ thuế từ doanh nghiệp? Hãy chia sẻ câu chuyện của bạn hoặc đặt câu hỏi dưới phần bình luận để cùng thảo luận!
Câu hỏi thường gặp (FAQ)
Ngưỡng thu nhập vãng lai bị khấu trừ thuế mới theo dự thảo là bao nhiêu?Theo dự thảo Luật Thuế TNCN 2025, ngưỡng thu nhập vãng lai phải khấu trừ thuế 10% dự kiến tăng từ 2 triệu đồng lên 5 triệu đồng cho mỗi lần chi trả.
Tại sao tôi thu nhập thấp nhưng vẫn bị khấu trừ 10% thuế thu nhập vãng lai?Điều này thường xảy ra do bên chi trả thực hiện “gom” nhiều khoản thu nhập nhỏ lẻ thành một lần thanh toán lớn vượt ngưỡng quy định, dẫn đến việc bị áp mức khấu trừ 10% tại nguồn.
Làm thế nào để lấy lại số tiền thuế thu nhập vãng lai đã bị khấu trừ?Bạn cần yêu cầu đơn vị chi trả cung cấp “Chứng từ khấu trừ thuế TNCN”. Sử dụng chứng từ này để thực hiện quyết toán thuế với cơ quan thuế vào cuối năm; nếu tổng thu nhập trong năm chưa đến mức phải nộp thuế, bạn sẽ được hoàn lại số tiền đã khấu trừ.
Câu hỏi thường gặp
Ngưỡng thu nhập vãng lai bị khấu trừ thuế mới theo dự thảo là bao nhiêu?
Theo dự thảo Luật Thuế TNCN 2025, ngưỡng thu nhập vãng lai phải khấu trừ thuế 10% dự kiến tăng từ 2 triệu đồng lên 5 triệu đồng cho mỗi lần chi trả.
Tại sao tôi thu nhập thấp nhưng vẫn bị khấu trừ 10% thuế thu nhập vãng lai?
Điều này thường xảy ra do bên chi trả thực hiện “gom” nhiều khoản thu nhập nhỏ lẻ thành một lần thanh toán lớn vượt ngưỡng quy định, dẫn đến việc bị áp mức khấu trừ 10% tại nguồn.
Làm thế nào để lấy lại số tiền thuế thu nhập vãng lai đã bị khấu trừ?
Bạn cần yêu cầu đơn vị chi trả cung cấp “Chứng từ khấu trừ thuế TNCN”. Sử dụng chứng từ này để thực hiện quyết toán thuế với cơ quan thuế vào cuối năm; nếu tổng thu nhập trong năm chưa đến mức phải nộp thuế, bạn sẽ được hoàn lại số tiền đã khấu trừ.
Quy trình & thành phần
Vùng Cùa Cam Lộ: Từ chiến khu xưa đến vùng đất nông nghiệp trù phú
Khám phá vùng Cùa Cam Lộ - nơi chuyển mình mạnh mẽ từ chiến khu xưa thành vùng nông nghiệp trù phú với cao lá vằng và cây công nghiệp bền vững. Xem ngay!
Gỡ "nút thắt" khoáng sản: Đảm bảo nguồn cung vật liệu xây dựng bền vững
Vật liệu xây dựng chiếm tới 65% giá trị công trình. Tìm hiểu giải pháp gỡ vướng nguồn cung khoáng sản để đảm bảo tiến độ dự án trọng điểm quốc gia tại đây.
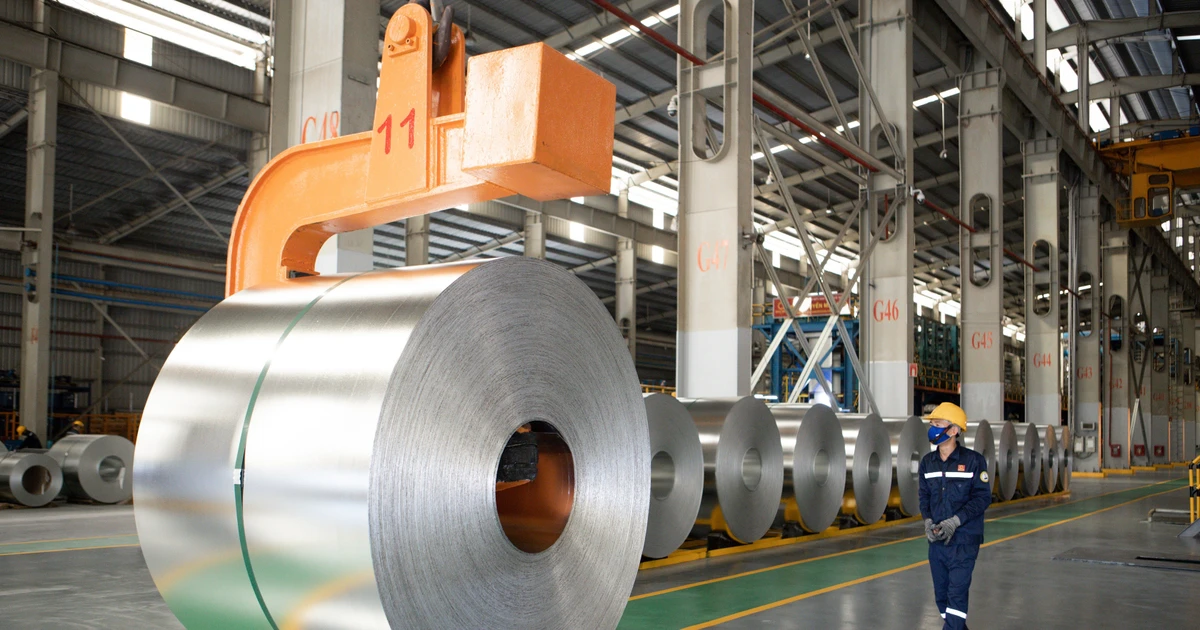
Thép mạ kẽm Việt Nam bị điều tra tại Australia: Hoa Sen lên tiếng
Tập đoàn Hoa Sen làm rõ vụ điều tra chống bán phá giá thép mạ kẽm tại Australia, khẳng định mức biên độ 56,21% chỉ là cáo buộc ban đầu. Xem chi tiết tại đây!
Sự thật về làn sóng sa thải nhân sự vì AI: Khi công nghệ thành 'vật tế thần'
AI là nguyên nhân thực sự hay chỉ là cái cớ để doanh nghiệp cắt giảm nhân sự dư thừa? Khám phá góc khuất đằng sau làn sóng sa thải tại các ông lớn công nghệ.